中国经济三季报中的“硬核”数字 家用视听设备销售释放了什么信号?
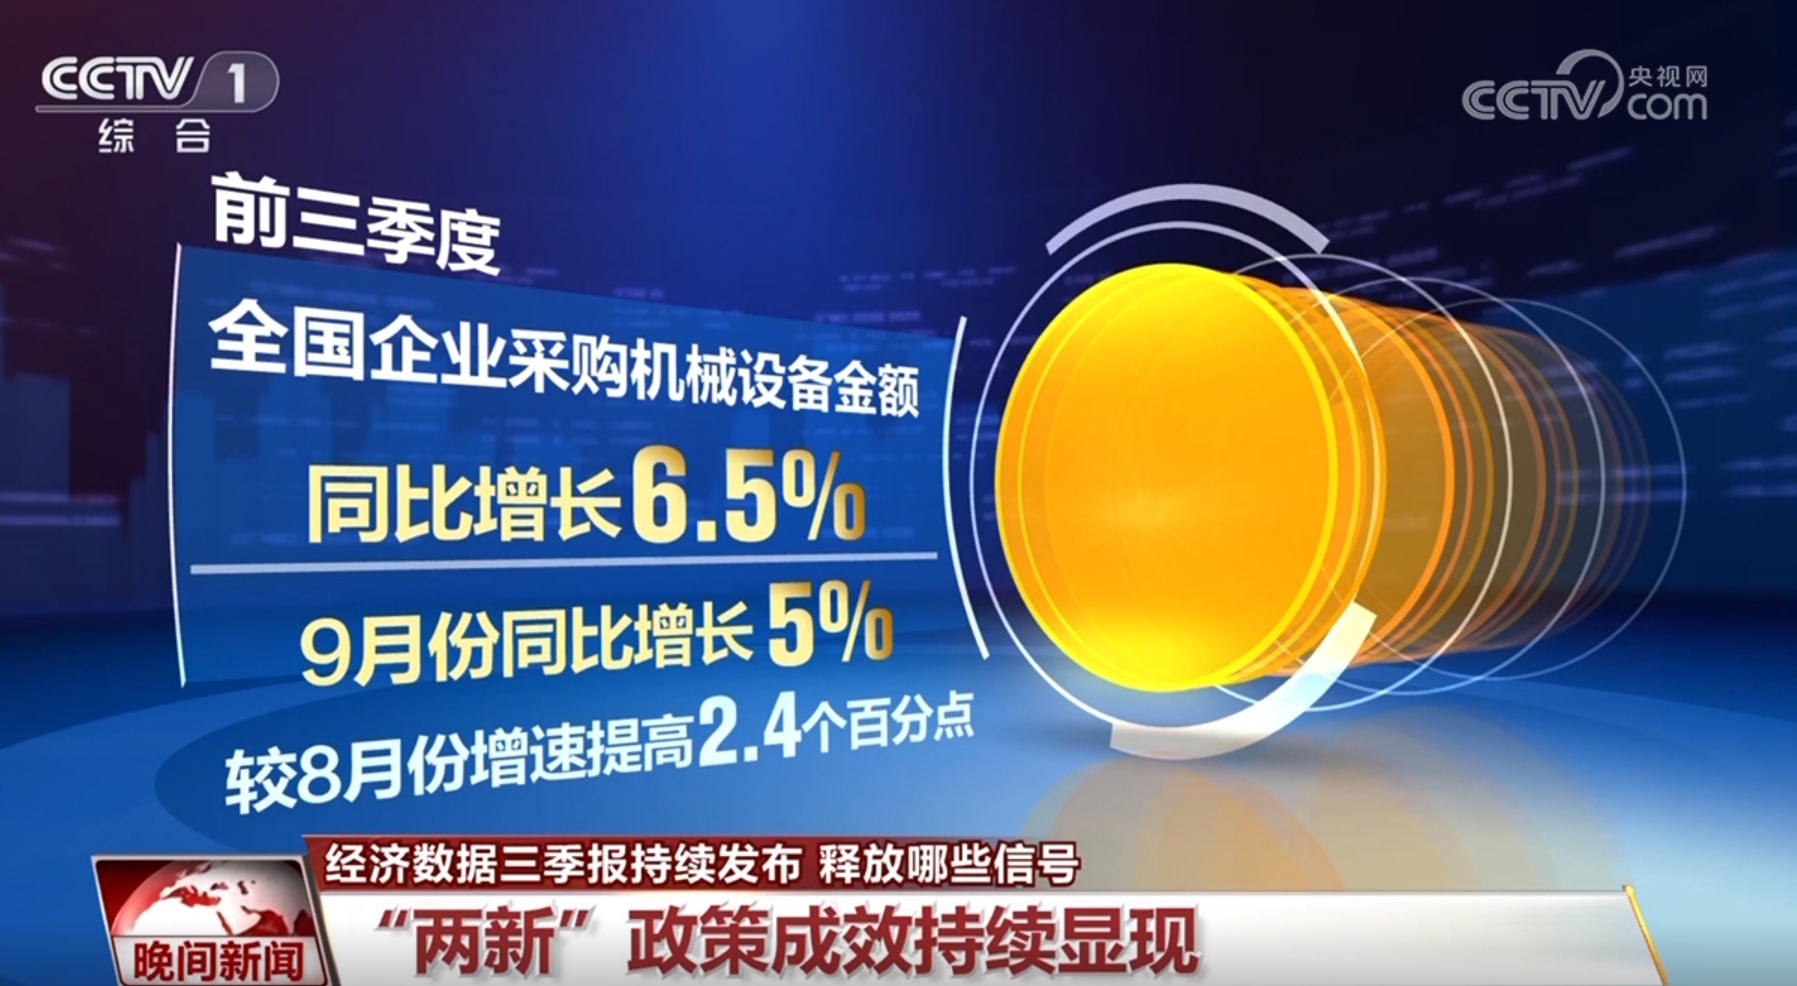
随着中国经济三季报的持续发布,一系列“硬核”数据不仅勾勒出宏观经济的运行轨迹,也折射出消费市场的深层变化。其中,家用视听设备作为消费电子领域的重要组成部分,其销售数据尤为值得关注。这些数据既反映了居民消费意愿的冷暖,也揭示了产业升级与政策传导的实际效果。家用视听设备销售究竟释放了哪些信号?
信号一:消费升级与换新需求并行
从三季报披露的相关数据看,家用视听设备销售呈现出结构性分化特征。传统电视、音响等品类增速平稳或略有波动,但以大尺寸、高清化、智能化为代表的高端产品,以及便携式、场景化音频设备,销售同比明显增长。这表明,居民对视听设备的消费不再单纯追求“有没有”,而是转向“好不好”。以旧换新政策的持续发力,进一步释放了存量市场的更新需求,大屏彩电、智能投影、回音壁等产品的替换周期被有效激活。换新与升级两大逻辑叠加,成为支撑家用视听设备销售企稳回升的重要力量。
信号二:地产链传导效应分化,线上线下渠道重塑
家用视听设备与房地产市场的关联历来紧密。今年以来,房地产政策持续优化,但竣工与销售数据传导到后周期的家电消费仍有滞后。三季报中,家用视听设备销售受地产端影响表现出区域差异:一二线城市受改善型需求和“焕新”需求拉动相对明显,部分三四线城市则更多依赖性价比产品和线上渠道引流。与此直播电商、即时零售等新渠道的销售占比继续提升,线下专卖店和连锁渠道则加速向场景体验和全屋智能转型。渠道结构的重塑,使得销售数据的“含金量”不能只看总量,还要看流向——线上增速高于线下,成为三季度一个突出特点。
信号三:出口与内销“双轮”出现微妙平衡
在全球消费电子周期回暖的背景下,我国视听设备出口同样表现活跃。部分头部品牌受益于海外市场对智能电视、音响产品的补充性需求,出口订单保持增长。但需注意,海外库存、汇率波动以及贸易环境的不确定性,使得出口对行业整体的拉动有所波动。反观国内市场,“硬核”数据传递的内需信号正在走强:以旧换新补贴品类扩围、绿色智能家电下乡等政策持续落地,让视听设备销售获得额外推力。内销在本轮周期中的稳定性优于预期,这有助于行业抵御外部风险。
信号四:智能化与场景融深度融合正在兑现
三季报数据不只是销量单项,也包括产品技术结构。家用视听设备与人工智能、物联网的结合正在从概念走向真实销售。语音交互、多房间音频组网、智能家居中控大屏等方面的销售占比提高,说明相当比例的消费者愿意为“智能化”付费。这一趋势意味着,视听设备不再是孤立的影音硬件,而是正在成为全屋智能的入口和交互中心。谁能把硬件销售转化为长期服务与内容运营,谁就更能分享这轮消费升级的红利。
从硬件销售的数字浮沉中读懂消费信心
整体来看,三季报中家用视听设备销售释放出的信号是复合的:回暖与分化并存,政策催化与企业创新共振,内需托底与出口波动相伴。对企业和决策部门而言,重要启示在于:一方面,要继续依托“以旧换新”等政策工具撬动更新需求,提升中高端供给;另一方面,要顺应渠道分层和体验升级趋势,避免只盯着传统销售口径,而应从用户体验、场景生态和内容服务多重角度重新审视市场需求。
对于普通消费者而言,这些数据最终凸显一个事实:随着AI和显示技术进步、政策激励延续,家用视听设备正处于一个把“换新”和“换代”合二为一的窗口期。读懂这些“硬核”数字背后传递的结构性含义,才能更加准确地把握中国消费市场下一阶段的速度和温度。
如若转载,请注明出处:http://www.huisizhu.com/product/1.html
更新时间:2026-10-24 07:20:50